𝗟𝗮 𝘁𝗿𝗮𝗻𝘀𝗶𝘁𝗶𝗼𝗻 𝗿𝗲́𝗴𝗹𝗲𝗺𝗲𝗻𝘁𝗮𝗶𝗿𝗲 𝗲𝘀𝘁-𝗲𝗹𝗹𝗲 𝗲𝗻 𝘁𝗿𝗮𝗶𝗻 𝗱𝗲 𝗿𝗲𝗱𝗶𝘀𝘁𝗿𝗶𝗯𝘂𝗲𝗿 𝗹𝗲 𝗰𝗼𝗻𝘁𝗿𝗼̂𝗹𝗲 𝗱𝘂 𝗺𝗮𝗿𝗰𝗵𝗲́ 𝗱𝗲𝘀 𝗳𝗹𝘂𝗶𝗱𝗲𝘀 𝗳𝗿𝗶𝗴𝗼𝗿𝗶𝗴𝗲̀𝗻𝗲𝘀 ?

Les regroupements, acquisitions, nouvelles associations et partenariats renforcés entre fabricants et distributeurs semblent tous répondre à un même mouvement : un marché dans lequel la disponibilité et la rareté des produits peuvent devenir aussi déterminantes que la technologie elle-même.
La multiplication des litiges liés à la protection des brevets va dans le même sens.
La présence de produits contrefaits constitue un autre signal. Il s’agit d’un phénomène différent des importations illégales liées à la réduction des quotas prévue par le règlement F-Gas, mais tout aussi directement lié à l’accès au produit, à sa valeur commerciale et à sa disponibilité.
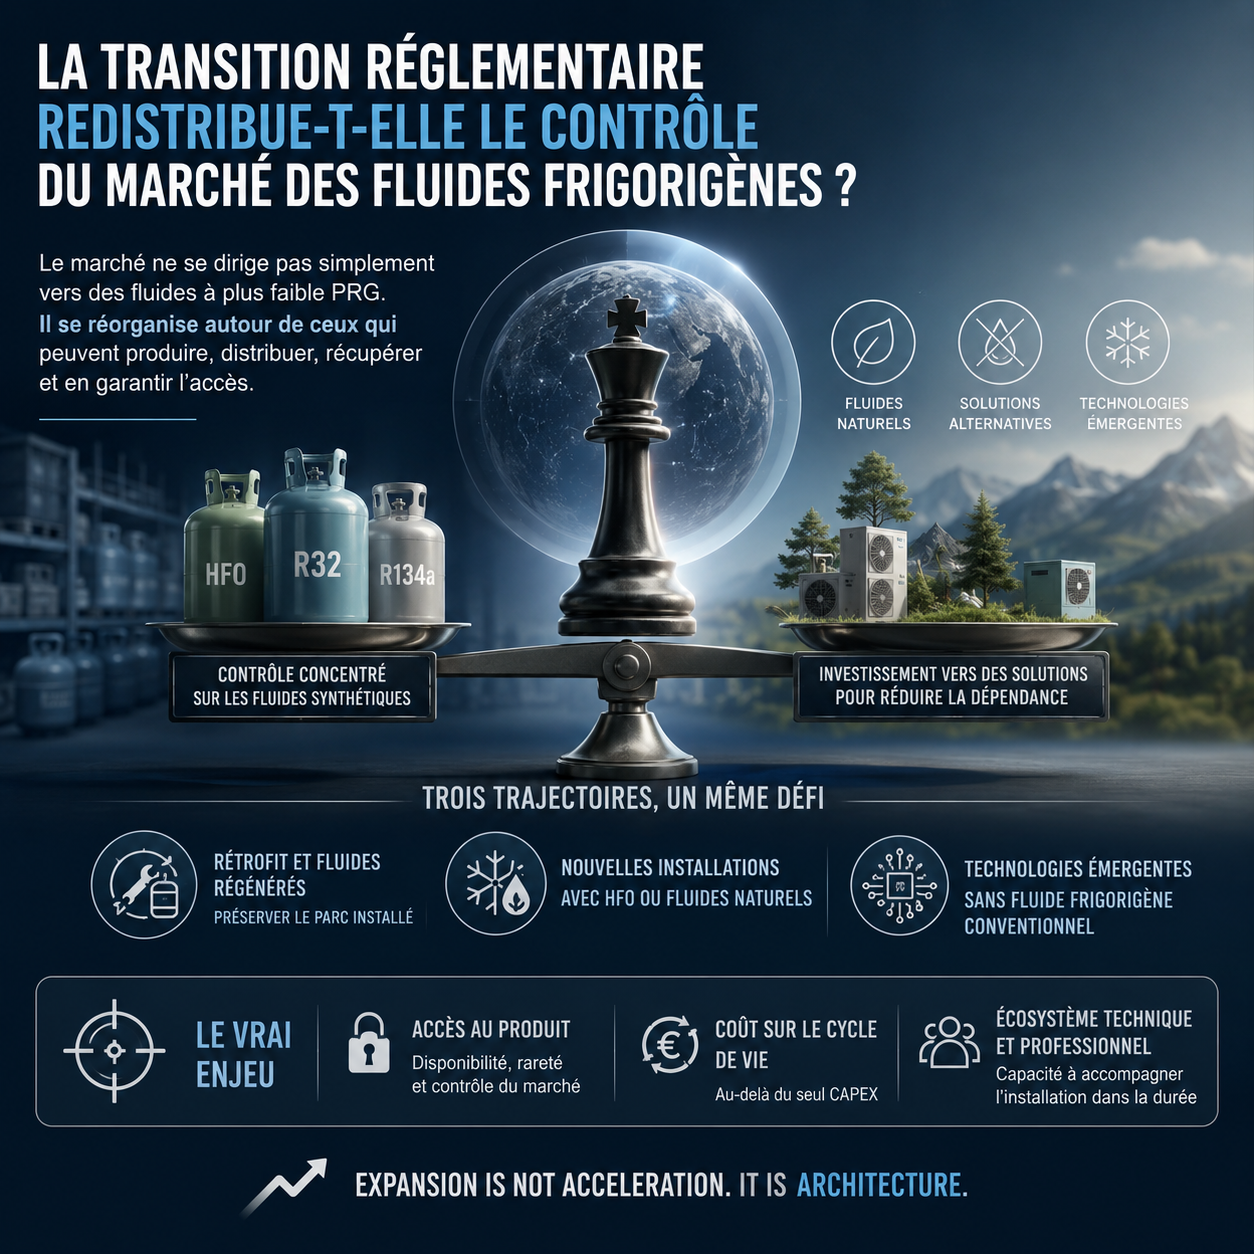
Le marché ne se dirige donc pas simplement vers des fluides à plus faible PRG.
Il se réorganise également autour de ceux qui peuvent les produire, les distribuer, les récupérer et en garantir l’accès.
Aujourd’hui, le marché se répartit entre trois grandes trajectoires :
▪️ le rétrofit et l’utilisation de fluides régénérés, qui prolongent la durée de vie du parc installé ;
▪️ les nouvelles installations utilisant des HFO ou des fluides naturels ;
▪️ les technologies émergentes capables de produire du froid sans fluide frigorigène conventionnel.
Mais ces choix ne s’effectuent pas dans un environnement neutre.
➡️ La transition F-Gas crée une contradiction structurelle.
Elle concentre le contrôle sur une partie du marché des fluides synthétiques, tout en poussant l’investissement vers des solutions conçues pour réduire cette dépendance.
➡️ Le cadre réglementaire fait donc plus que réduire le PRG.
Il définit progressivement quelles technologies peuvent rester viables, quels produits peuvent réellement atteindre le marché et quels écosystèmes industriels sont capables de les soutenir.
La question n’est plus de savoir si cette évolution affectera l’accessibilité du marché et la concurrence.
➡️ Elle est de savoir jusqu’où ira cette redistribution du contrôle.
L’accès au produit, le coût sur l’ensemble du cycle de vie et la capacité de chaque écosystème technique et professionnel à soutenir l’installation dans la durée détermineront la prochaine structure du marché.
‼️Expansion is not acceleration. It is architecture.