𝗘𝗻 𝟮𝟬𝟮𝟳, 𝗹𝗲 𝗽𝗹𝗮𝗳𝗼𝗻𝗱 𝗲𝘂𝗿𝗼𝗽𝗲́𝗲𝗻 𝗱𝗲𝘀 𝗾𝘂𝗼𝘁𝗮𝘀 𝗛𝗙𝗖 𝗱𝗶𝗺𝗶𝗻𝘂𝗲𝗿𝗮 𝗱𝗲 𝗽𝗿𝗲̀𝘀 𝗱𝗲 𝟱𝟬 %.
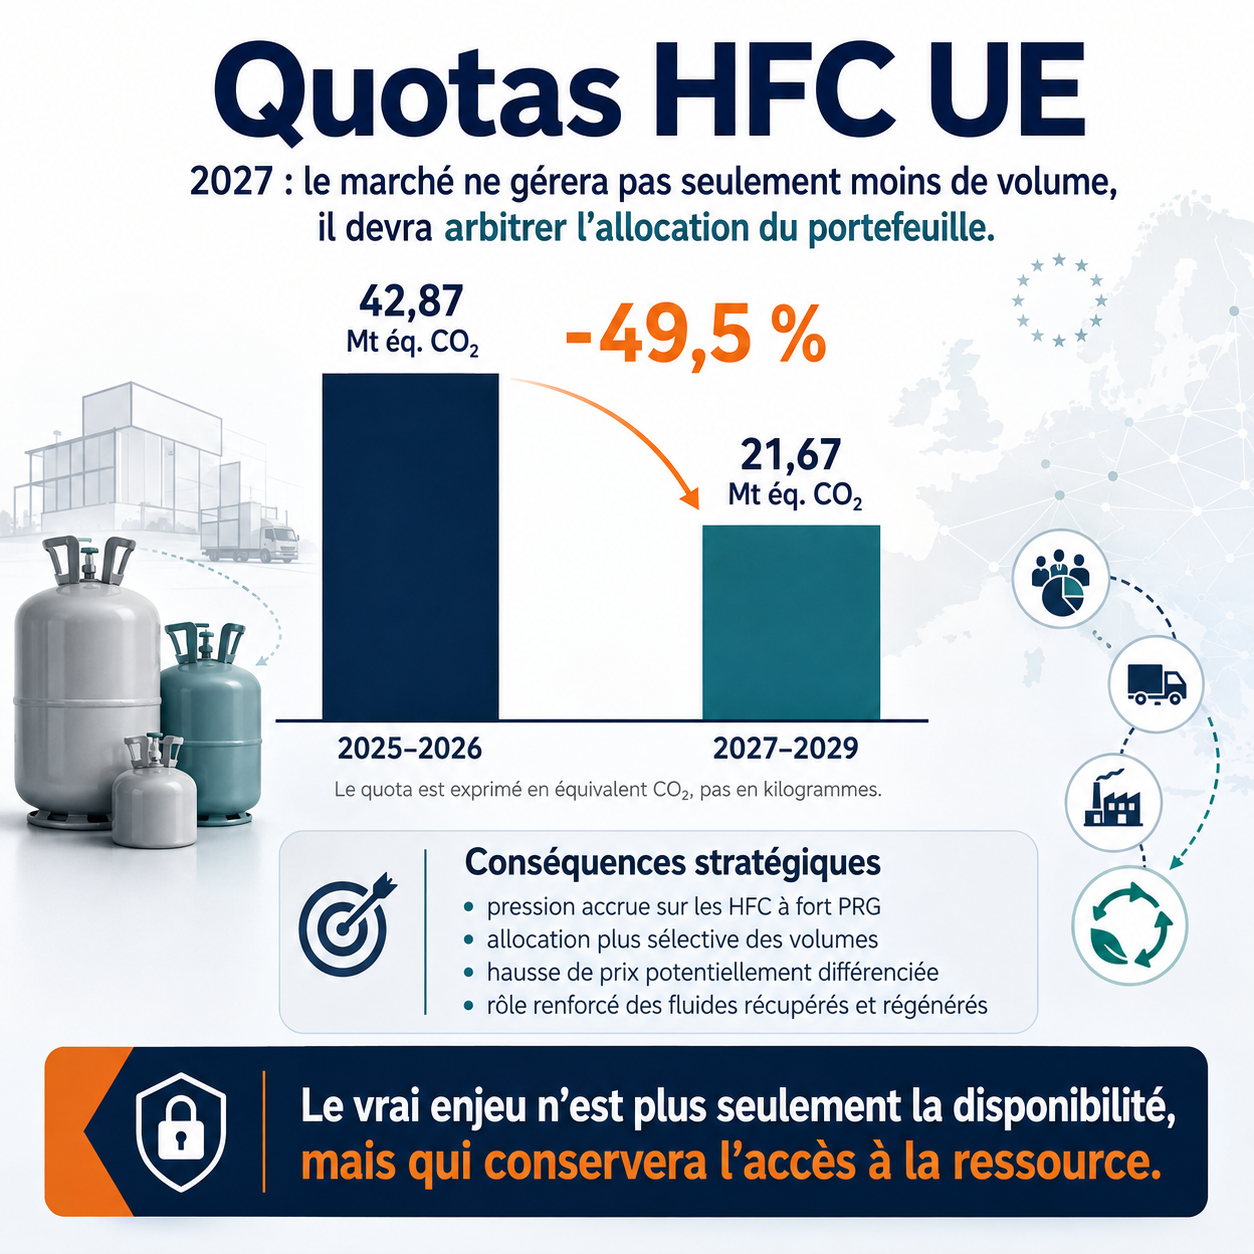

l passera de 𝟰𝟮,𝟴𝟳 𝗺𝗶𝗹𝗹𝗶𝗼𝗻𝘀 de tonnes équivalent CO₂ pour 𝟮𝟬𝟮𝟱–𝟮𝟬𝟮𝟲 à 𝟮𝟭,𝟲𝟳 𝗺𝗶𝗹𝗹𝗶𝗼𝗻𝘀 pour 𝟮𝟬𝟮𝟳–𝟮𝟬𝟮𝟵.
Cela ne signifie pas que l’Europe recevra exactement 50 % de kilogrammes de fluides frigorigènes en moins.
➡️ Les quotas sont calculés en équivalent CO₂.
Deux importateurs disposant de quotas comparables pourront donc mettre sur le marché des volumes physiques très différents, selon le PRG des fluides qui composent leur portefeuille.
La question commerciale change alors de nature.
Il ne s’agit plus seulement de savoir :
De quel quota l’importateur dispose-t-il ?
Il faut aussi comprendre :
➡️ À quels produits, à quelles applications et à quels clients décidera-t-il d’affecter ce quota ?
Un importateur pourra préserver davantage de volume physique en privilégiant les fluides à plus faible PRG.
Il pourra réserver certains HFC à fort PRG aux applications disposant de peu d’alternatives, aux clients contractuels ou aux segments considérés comme stratégiques.
Il pourra également réduire les allocations, raccourcir la durée de validité des prix ou demander davantage de visibilité sur les besoins futurs.
➡️ Cette allocation aura aussi une conséquence sur les prix.
Plus un fluide présente un PRG élevé, plus chaque kilogramme mobilise une capacité réglementaire devenue rare.
Le prix ne reflétera donc plus seulement le coût du produit et sa disponibilité physique.
Il intégrera de plus en plus la valeur du quota nécessaire à sa mise sur le marché.
La transition de 2027 n’affectera donc pas tous les distributeurs de la même manière.
La capacité de stockage et les volumes historiques ne suffiront pas nécessairement à sécuriser l’approvisionnement.
Ce qui comptera davantage sera la position du distributeur dans la stratégie d’allocation de son fournisseur :
▪️ la valeur de son portefeuille clients,
▪️ les applications qu’il dessert,
▪️ sa capacité à accompagner la transition vers des fluides à plus faible PRG,
▪️ son accès aux fluides récupérés et régénérés pour répondre aux besoins du parc installé.
La récupération et la régénération ne sont donc plus seulement des activités de conformité environnementale.
➡️ Elles deviennent aussi des instruments de continuité d’approvisionnement.
➡️ La prochaine réduction des quotas ne créera pas une pénurie uniforme.
Elle obligera les importateurs à décider quels produits, quelles applications et quels clients conserveront l’accès à une ressource réglementaire devenue plus rare.
‼️Expansion is not acceleration. It is architecture.